Trouver une carte bancaire voyage sans frais, c’est l’un des premiers réflexes à avoir avant de partir : entre les commissions de change, les taux majorés au distributeur et les frais de gestion cachés, une carte mal choisie peut vite plomber ton budget. Voici mon comparatif complet entre Boursobank, Revolut et Wise, et la stratégie pour les combiner sans jamais payer un centime de trop.
Boursobank : la banque principale idéale pour voyager
Boursobank (ex-Boursorama) reste la référence en France si tu cherches une carte bancaire voyage sans frais qui soit aussi une vraie banque du quotidien.Contrairement à une simple carte prépayée, c’est un vrai compte bancaire français avec un RIB complet, protégé par la réglementation bancaire européenne.
Frais de tenue de compte : 0€/mois. Carte Ultim gratuite à condition de faire au moins un paiement par mois (sinon 9€ de pénalité d’inactivité). Les paiements par carte hors zone euro sont gratuits et illimités, sans commission de change, au taux officiel Visa/Mastercard. Côté retraits, tu as 3 retraits gratuits par mois civil à l’étranger, puis 1,69% de commission à partir du 4e.
Bonus non négligeable : l’offre Ultim inclut une assurance voyage équivalente à une carte Gold Mastercard (frais médicaux, rapatriement, retard de vol, perte de bagages) pour tout séjour de moins de 90 jours, à condition d’avoir payé transport ou hébergement avec la carte.
Revolut : l’application multi-devises ultra flexible
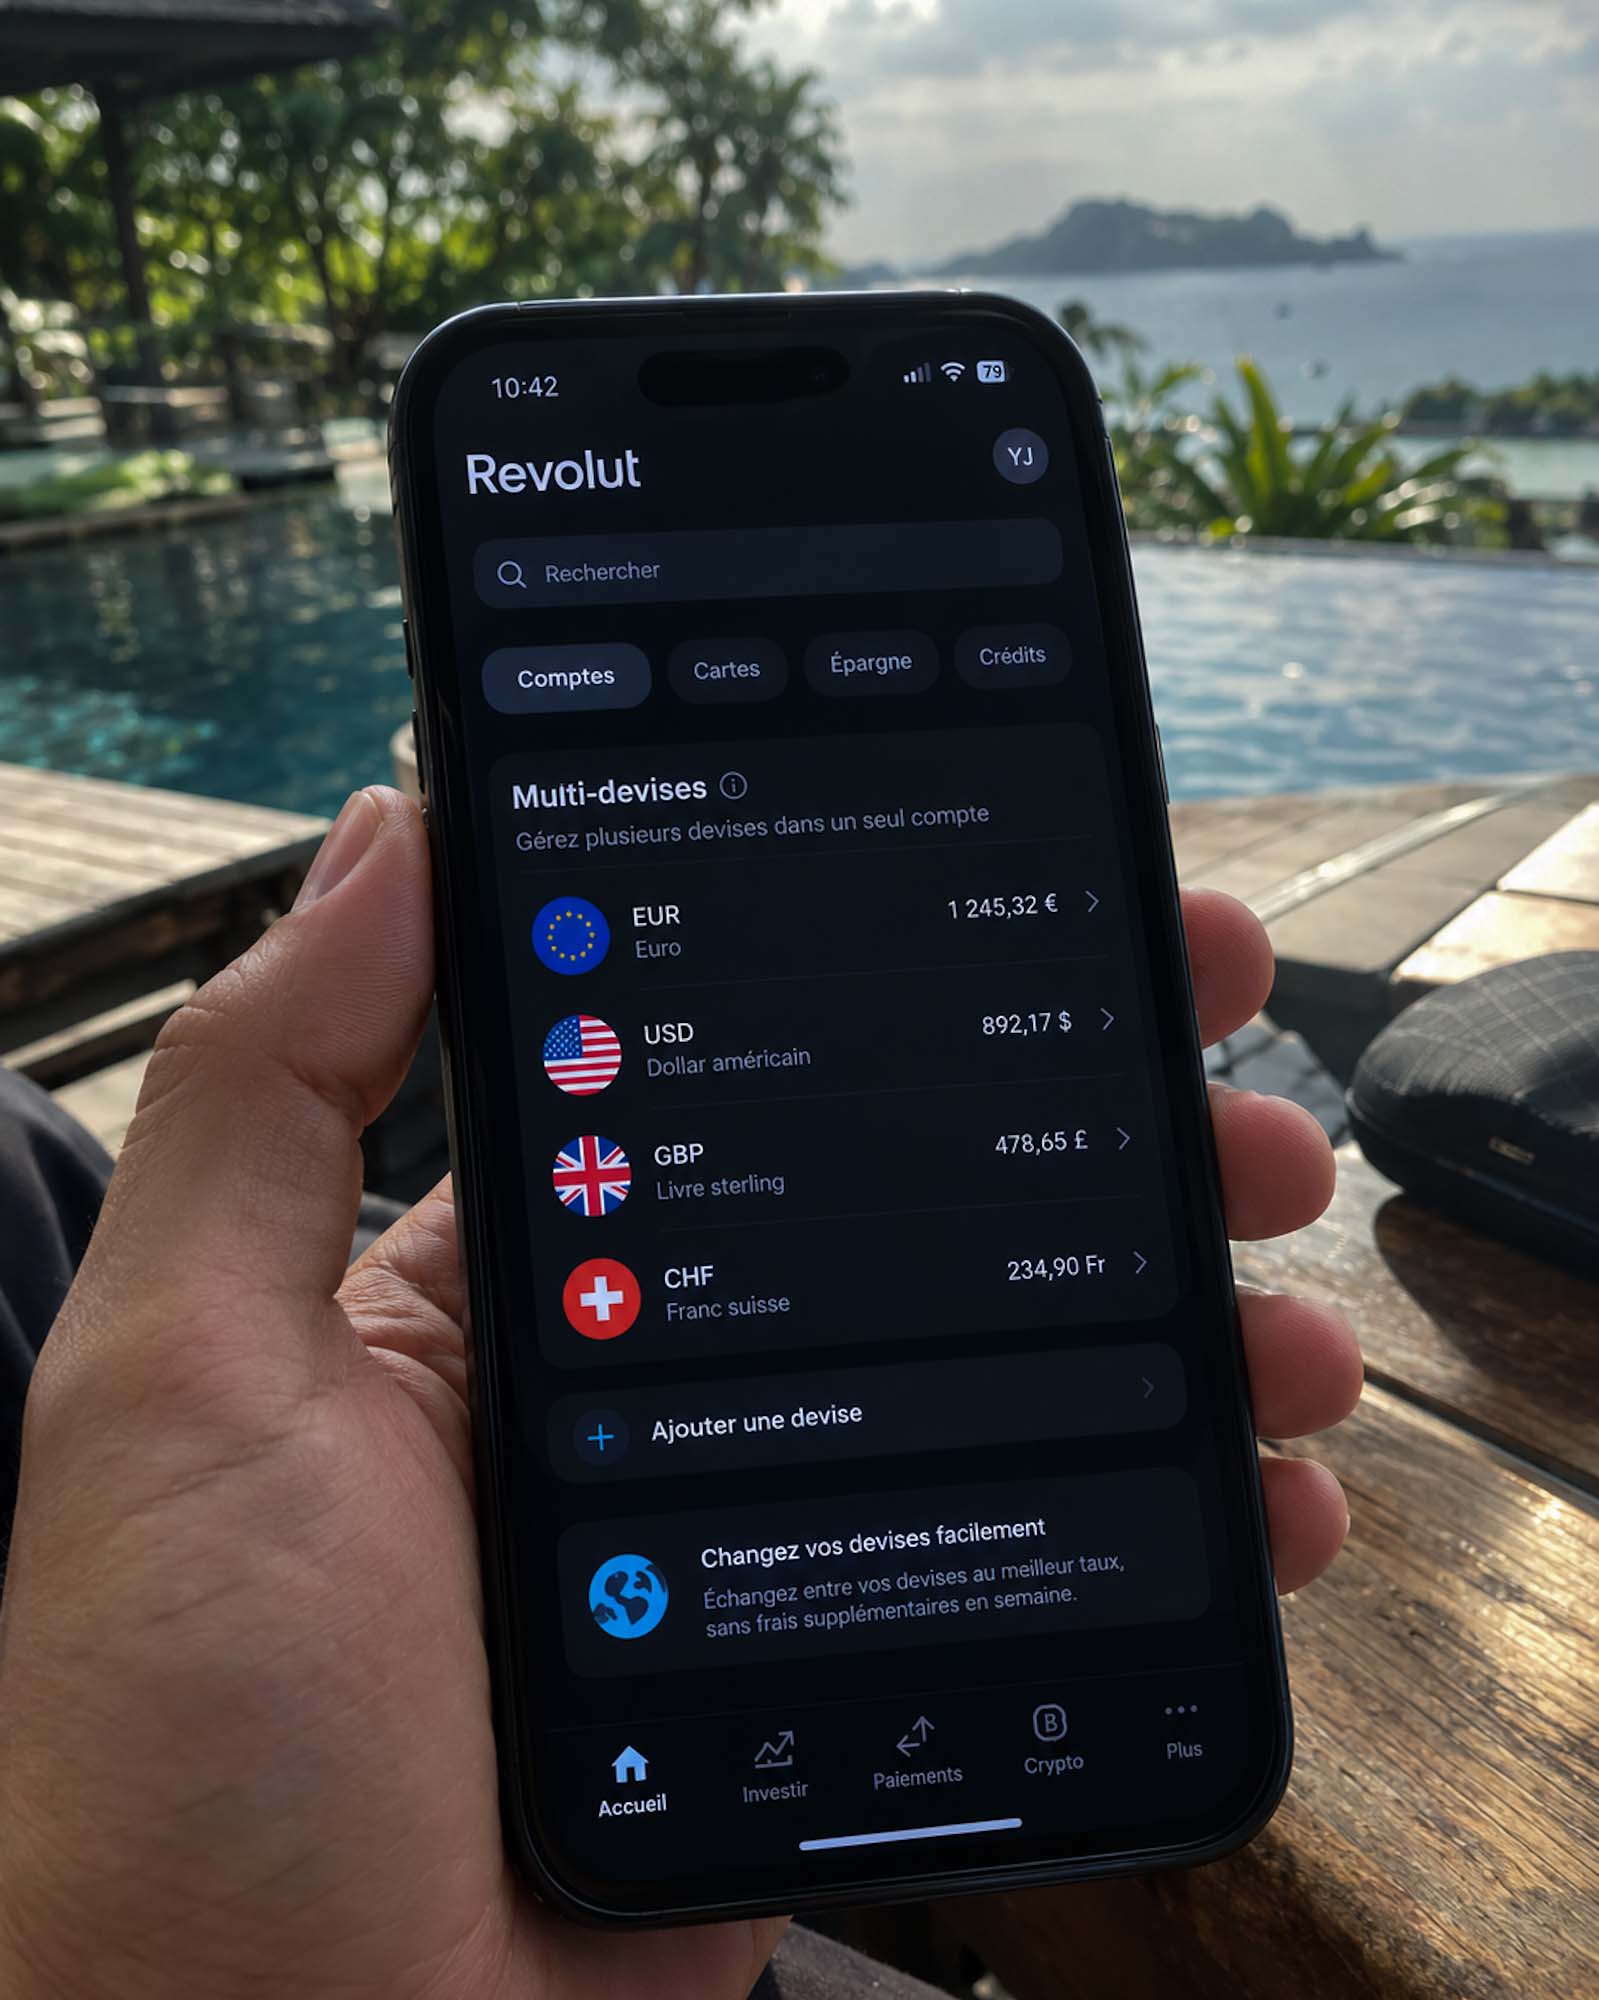
Revolut est une néobanque qui fonctionne via une application très poussée, permettant de détenir de l’argent dans plus de 30 devises et de convertir ton solde au taux interbancaire réel, en quelques secondes.
Sur le compte Standard, l’ouverture est gratuite (la carte physique coûte environ 6€ de livraison, la carte virtuelle sur smartphone est gratuite). Les paiements et changes de devises sont gratuits jusqu’à 1 000€ par mois glissant, puis 1% de commission au-delà. Piège à connaître : une majoration de 1% s’applique sur toutes les conversions faites le week-end, les marchés financiers étant fermés. L’astuce, c’est de convertir tes euros dans la devise locale directement dans l’appli le vendredi, avant la fermeture des marchés. Côté retraits, tu as 200€ gratuits par mois (ou 5 retraits max), puis 2% de commission.
[LIEN AFFILIÉ ici : ouverture de compte Revolut, programme d’affiliation direct]
Wise : la transparence absolue du taux interbancaire
Wise (ex-TransferWise) n’est pas une banque classique, mais un compte multi-devises spécialisé dans le transfert et la conversion au taux de change moyen du marché, celui-là même que tu vois sur Google. C’est l’outil le plus transparent pour les achats en devises moins courantes.
Aucun frais de tenue de compte, aucun minimum d’utilisation exigé. La carte physique coûte 7€ à la commande, sans abonnement ensuite. Aucune majoration sur le taux de change : Wise prélève juste une commission fixe transparente, généralement entre 0,35% et 0,50% selon les devises. Les retraits sont gratuits jusqu’à 200€ par mois (en 2 retraits max), puis 1,75% plus 0,50€ par retrait supplémentaire au-delà.
[LIEN AFFILIÉ ici : ouverture de compte Wise, programme d’affiliation direct]
Tableau comparatif des trois cartes en voyage
| Critère | Boursobank | Revolut | Wise |
| Type d’établissement | Banque en ligne (RIB français) | Néobanque | Compte multi-devises |
| Frais de tenue de compte | 0€/mois | 0€/mois | 0€/mois |
| Condition de gratuité | 1 paiement/mois (sinon 9€) | Aucune | Aucune |
| Paiements par carte (hors UE) | Gratuits et illimités | Gratuits jusqu’à 1000€/mois (1% au-delà) | Taux réel + commission (0,35% à 0,5%) |
| Majoration le week-end | Aucune | +1% le samedi/dimanche | Aucune |
| Retraits gratuits/mois | 3 retraits offerts (puis 1,69%) | 200€ max (puis 2%) | 200€ max (puis 1,75% + 0,50€) |
| Assurances voyage | Comprises (carte Ultim) | Limitées (plans payants) | Non incluses |
La stratégie idéale pour voyager sans frais : combiner les trois cartes
Partir avec une seule carte bancaire voyage sans frais, c’est prendre un risque inutile (carte bloquée, plafond atteint, perte). La bonne stratégie, c’est de combiner les trois :
Boursobank en carte principale, pour l’ensemble de tes dépenses courantes (hôtels, transports, restaurants) et tes gros retraits mensuels, avec l’assurance voyage incluse en bonus.
Revolut en carte secondaire sur ton smartphone, pour les petites dépenses du quotidien via Apple Pay ou Google Pay, en convertissant ton solde en semaine pour éviter la majoration du week-end.
Wise en solution de secours, à garder séparée de ton portefeuille principal (sac de jour, coffre d’hôtel), pour un retrait d’urgence ou un paiement en ligne sans jamais toucher à ton compte principal.
Le cash reste indispensable, même avec la meilleure carte
Même la meilleure carte bancaire voyage sans frais ne remplace jamais complètement le cash. En Asie comme en Amérique latine, beaucoup d’endroits n’acceptent tout simplement pas la carte, surtout dès que tu t’éloignes des zones touristiques. Dans certains villages reculés d’Indonésie par exemple, il n’y a tout simplement pas de terminal de paiement, et pas mal d’activités ou de petits commerçants locaux fonctionnent uniquement en liquide. Prévois donc toujours une réserve de cash avec toi, quelle que soit la qualité de tes cartes.
Ma méthode personnelle : je retire mon argent gratuitement en France avant de partir, directement au distributeur. Une fois sur place, règle numéro un, je ne change jamais d’argent à l’aéroport, les taux y sont systématiquement mauvais. Je préfère changer en ville, dans un bureau de change ou une banque, en comparant les taux proposés.
À noter côté légal : tu peux sortir du territoire français avec jusqu’à 10 000€ de cash sur toi sans déclaration obligatoire (au-delà, une déclaration en douane est requise), à condition de pouvoir justifier cette somme si on te le demande (relevés bancaires, justificatifs de retrait). Ce plafond reste une référence légale, pas une recommandation, inutile de voyager avec une telle somme sur toi pour un usage courant.
Les pièges à éviter en payant ou en retirant à l’étranger
Même avec une carte bancaire voyage sans frais, certains frais peuvent t’être imposés directement par les commerçants ou les distributeurs sur place.
Refuse toujours la conversion dynamique des devises (DCC). Quand le distributeur ou le terminal te demande « voulez-vous être débité en euros ou en monnaie locale ? », choisis systématiquement la monnaie locale. Payer en euros revient à laisser le terminal appliquer sa propre marge, souvent entre 5% et 12% du montant.
Distingue aussi les frais bancaires des frais de guichet (ATM fees). Ta banque française peut t’offrir les retraits, mais le distributeur physique sur place peut prélever une taxe d’accès indépendante, affichée à l’écran juste avant de valider, vérifie toujours avant de confirmer.
Cas particulier : retirer de l’argent en Indonésie
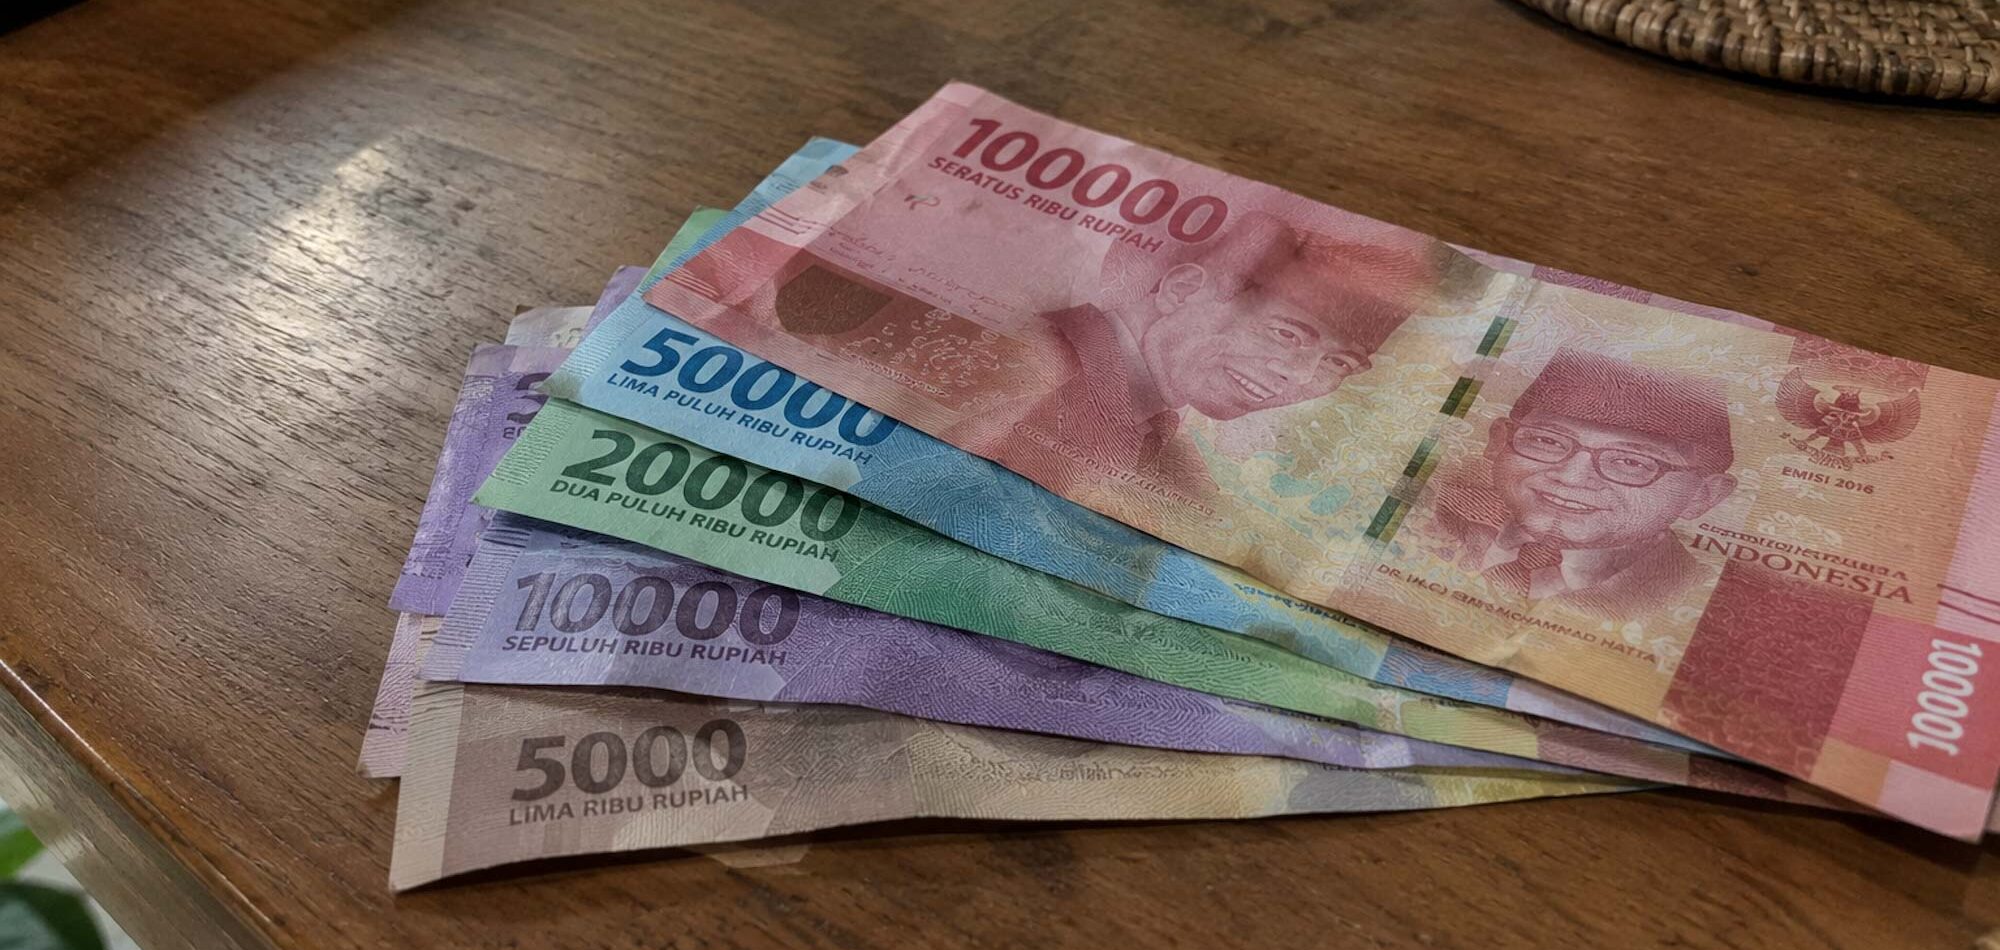
Vu que je passe beaucoup de temps en Indonésie, un point spécifique mérite d’être précisé pour ceux qui préparent un voyage à Bali, Lombok ou Java. La plupart des banques locales indonésiennes ne prennent aucun frais sur les retraits étrangers, mais ça varie beaucoup d’un établissement à l’autre : BCA, BNI, Mandiri et Danamon sont généralement gratuites, tandis que BRI (environ 1,50€) ou Permata prélèvent une petite commission. Depuis février 2026, Bank Mandiri applique désormais des frais d’accès de 50 000 IDR (environ 3€) par retrait pour les cartes étrangères, donc mieux vaut privilégier BCA ou BNI si tu veux éviter cette taxe.
Les distributeurs plafonnent généralement les retraits entre 1,5 et 3 millions IDR par opération selon la banque, avec un maximum journalier autour de 6 millions IDR. Privilégie les distributeurs à l’intérieur d’une agence ou d’un centre commercial, avec un gardien sur place : plusieurs voyageurs ont rapporté des cas de skimming (copie frauduleuse de carte) sur des distributeurs isolés en Indonésie, un taux de fraude nettement au-dessus de la moyenne mondiale.
En résumé, quelle carte bancaire voyage sans frais choisir ?
Pour un voyage classique de quelques semaines, Boursobank suffit largement grâce à ses paiements gratuits et illimités hors zone euro. Si tu voyages plus longtemps ou que tu veux une gestion multi-devises très fine, Revolut et Wise viennent compléter intelligemment le dispositif, chacun avec ses forces propres. Et quoi qu’il arrive, garde toujours un peu de cash sur toi, la carte la plus complète du monde ne remplace pas un billet dans la poche face à un vendeur qui n’a pas de terminal.